후유장해 특약의 유지 여부를 판단하려면 장해가 발생했을 때의 가계 부담과 현재 계약의 조건을 함께 봅니다.
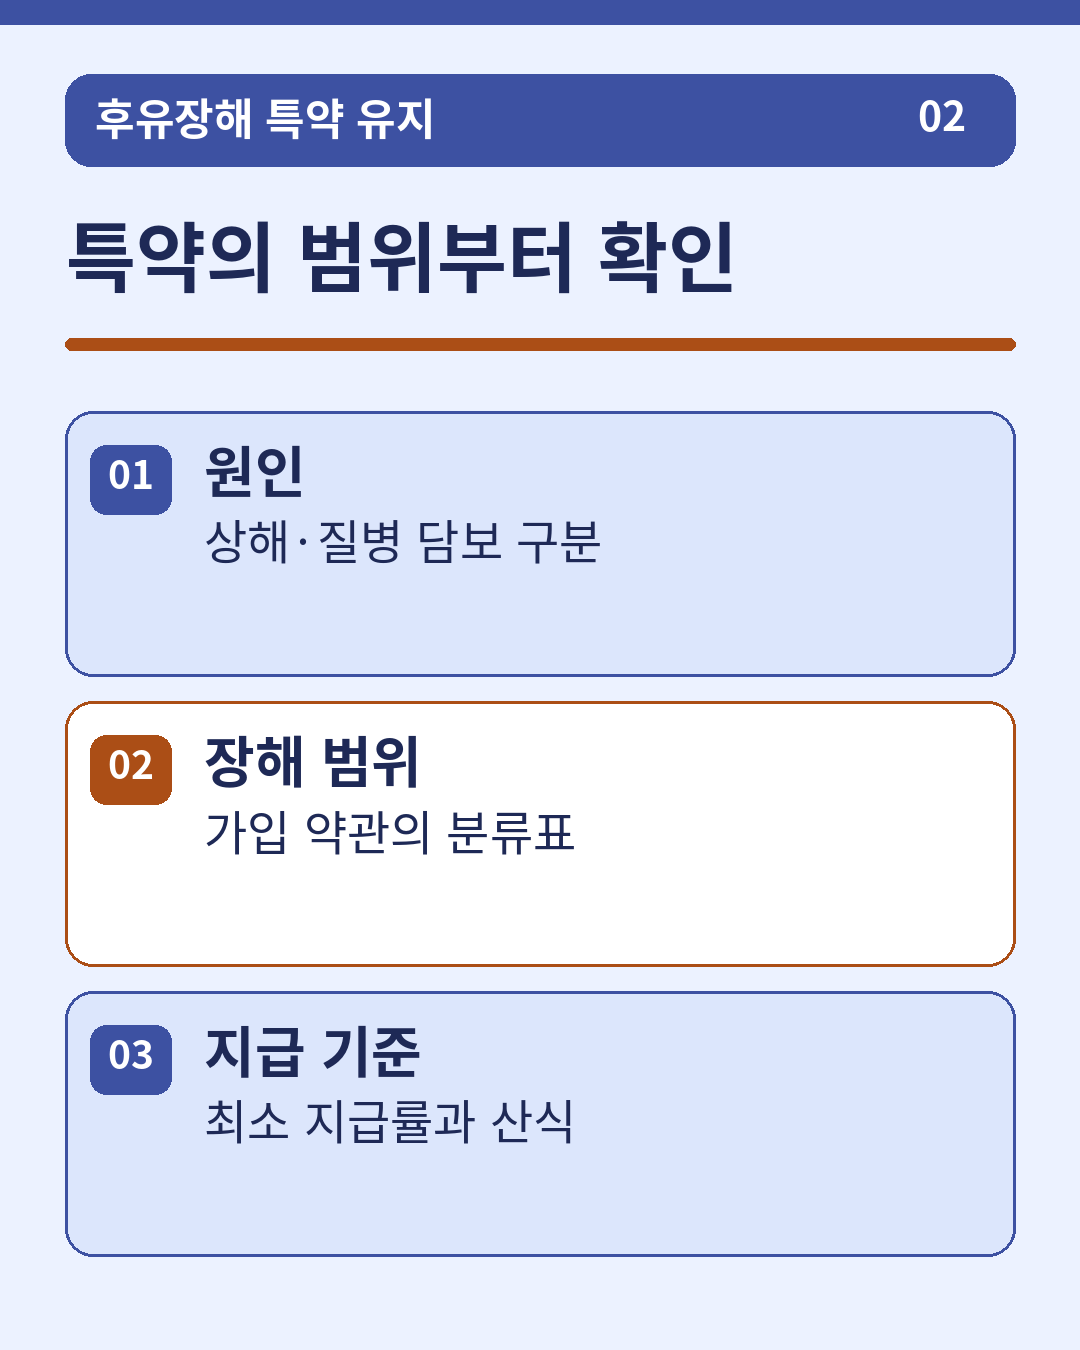
먼저 질병과 상해 가운데 어느 원인을 보장하는지 확인합니다.
■ 특약의 범위부터 확인
후유장해의 인정 기준과 장해지급률은 계약의 장해분류표에 따라 확인합니다.
상해후유장해와 질병후유장해는 사고 원인의 범위가 다를 수 있으므로 약관상의 특약명을 그대로 기록합니다.
후유장해 특약은 장해의 원인과 평가 기준에 따라 달라집니다.
보험에서 보는 장해는 가입한 특약의 장해분류표를 기준으로 확인합니다.
다른 제도의 장애 판정이나 치료가 오래 걸린 사실만으로 보험 약관상의 기준에 바로 해당하는지 알 수는 없습니다.
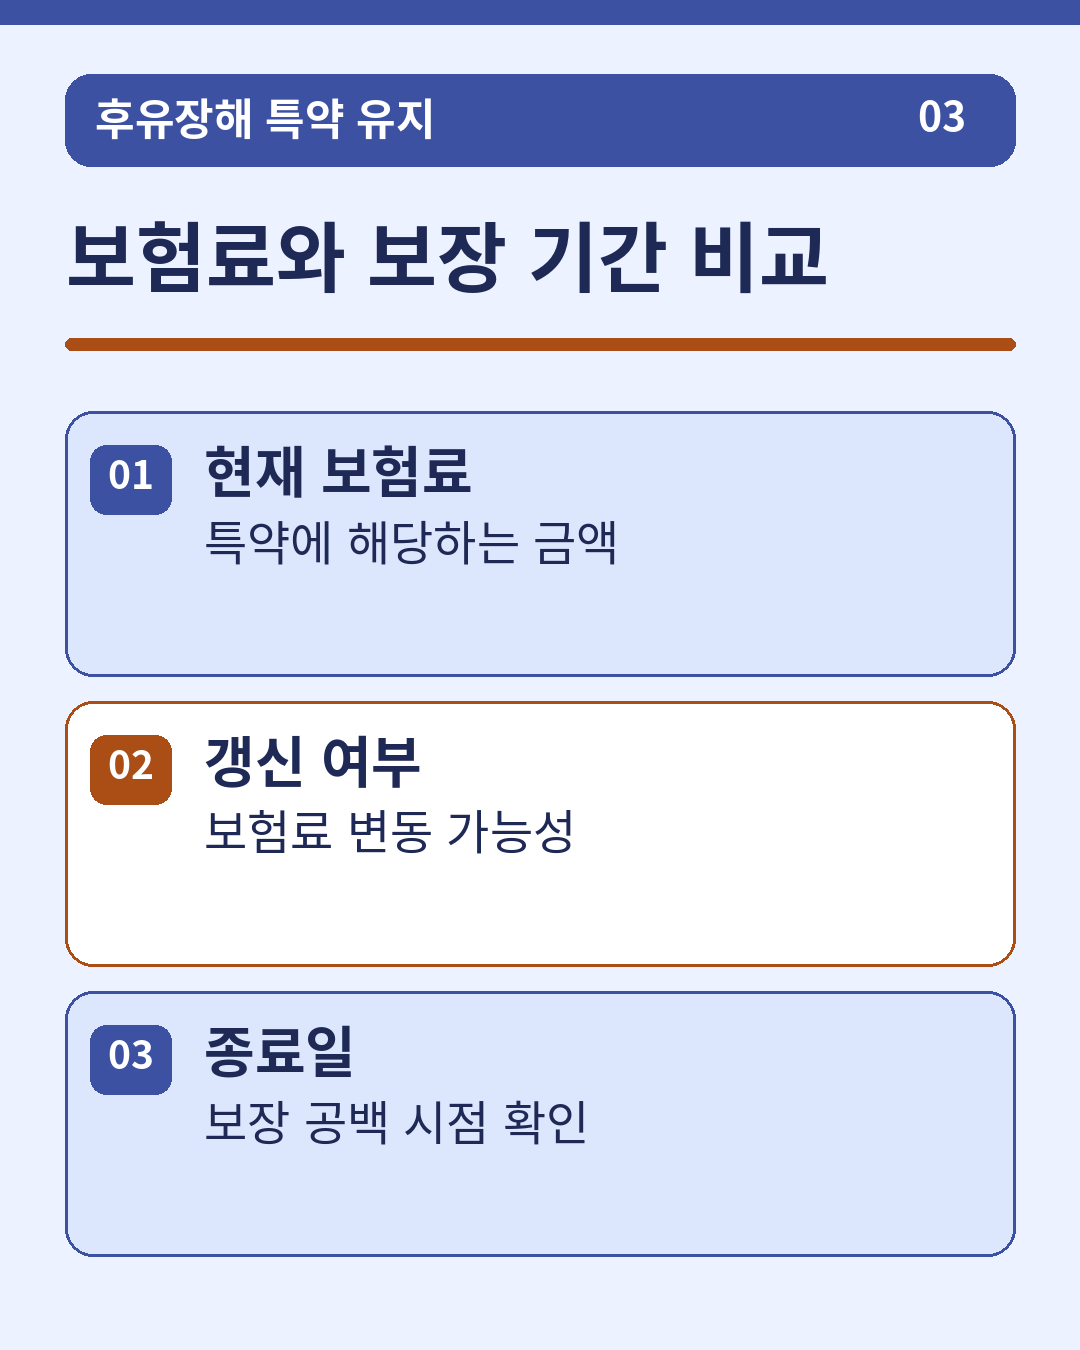
■ 보험료와 보장 기간 비교
기존 특약과 신규 대안을 비교한다면 지금 내는 특약 보험료 외에 가입금액과 종료 시점을 같은 기준으로 비교합니다.
보장금액이 같아도 인정하는 장해의 범위가 다르면 대체 가능성을 다시 살펴야 합니다.
예를 들어 상해후유장해 특약의 보험료만 보고 질병후유장해 특약을 대체할 수 있다고 생각하기 쉽습니다.
사고로 다친 경우와 질병으로 기능 제한이 남는 경우에 해당하는 담보가 다를 수 있습니다.
현재 특약의 분류표와 제외 규정을 나란히 놓고 가입금액 차이보다 먼저 어느 경우를 보장하는지 비교합니다.
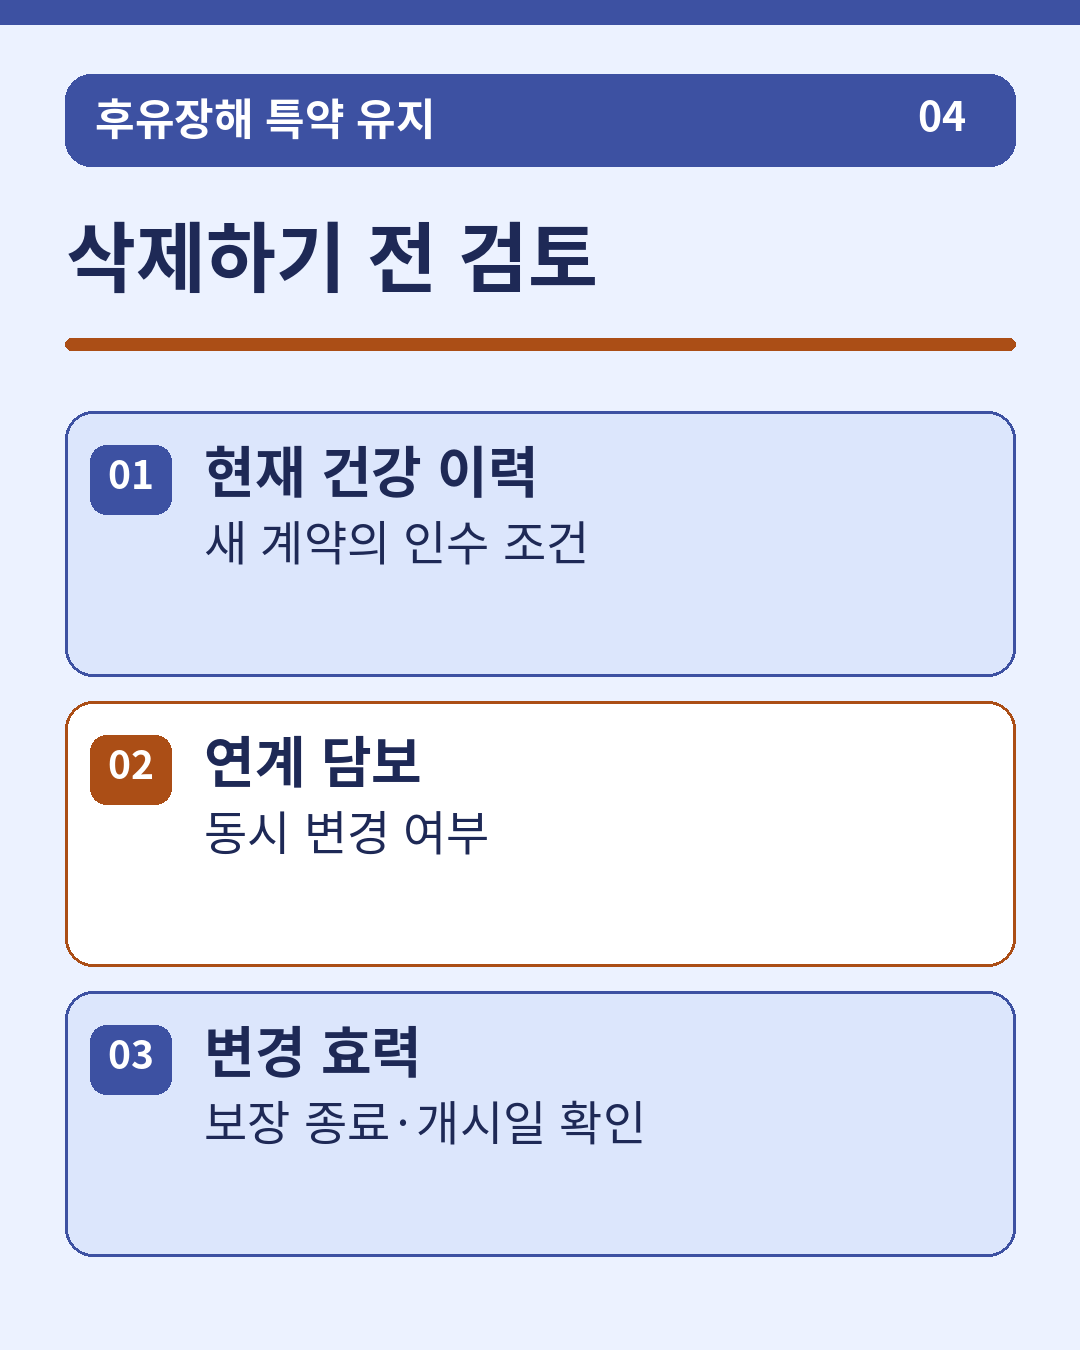
■ 삭제하기 전 검토
예를 들어 기존 질병후유장해 담보를 없애고 상해 담보만 유지하면 질병으로 인한 장해까지 대비하려던 목적이 달라집니다.
삭제나 감액을 결정하기 전에 사라지는 보장과 재가입 심사 조건을 기록으로 남깁니다.
특약을 줄이기 전에는 현재 특약 보험료와 가입금액을 조정한 뒤의 보험료를 각각 요청합니다.
삭제로 얼마나 절감되는지, 다른 담보도 함께 변경되는지, 원래 조건으로 되돌리려면 심사가 필요한지 확인합니다.
가족의 생활비나 돌봄 비용을 어느 정도 대비하려는지 기준을 정하면 감액과 유지의 차이를 판단하기 쉽습니다.
■ 자주 묻는 질문
장해율이 낮으면 아무 보장도 받을 수 없나요?
상품별 최소 기준과 해당 장해 분류가 다를 수 있습니다.
가입한 특약의 지급률 범위와 평가 조건을 확인합니다.
비슷한 이름의 새 특약이 더 저렴하면 바로 바꿔도 될까요?
원인 범위와 장해지급률, 보장 종료일을 같은 기준으로 비교합니다.
새 계약의 승인이 나더라도 보장개시일과 제외 조건까지 확인해야 비교가 끝납니다.
확인 자료
가입 당시 약관과 특약, 현재 보험증권, 보험사가 발급한 해당 계약의 안내 자료를 대조하세요.
──────────