진료나 투약 이력이 있으면 간편심사보험을 알아보는 경우가 있습니다.
상품명이 비슷하더라도 질문하는 병력 범위와 가입 후 보장 조건에는 차이가 있습니다.
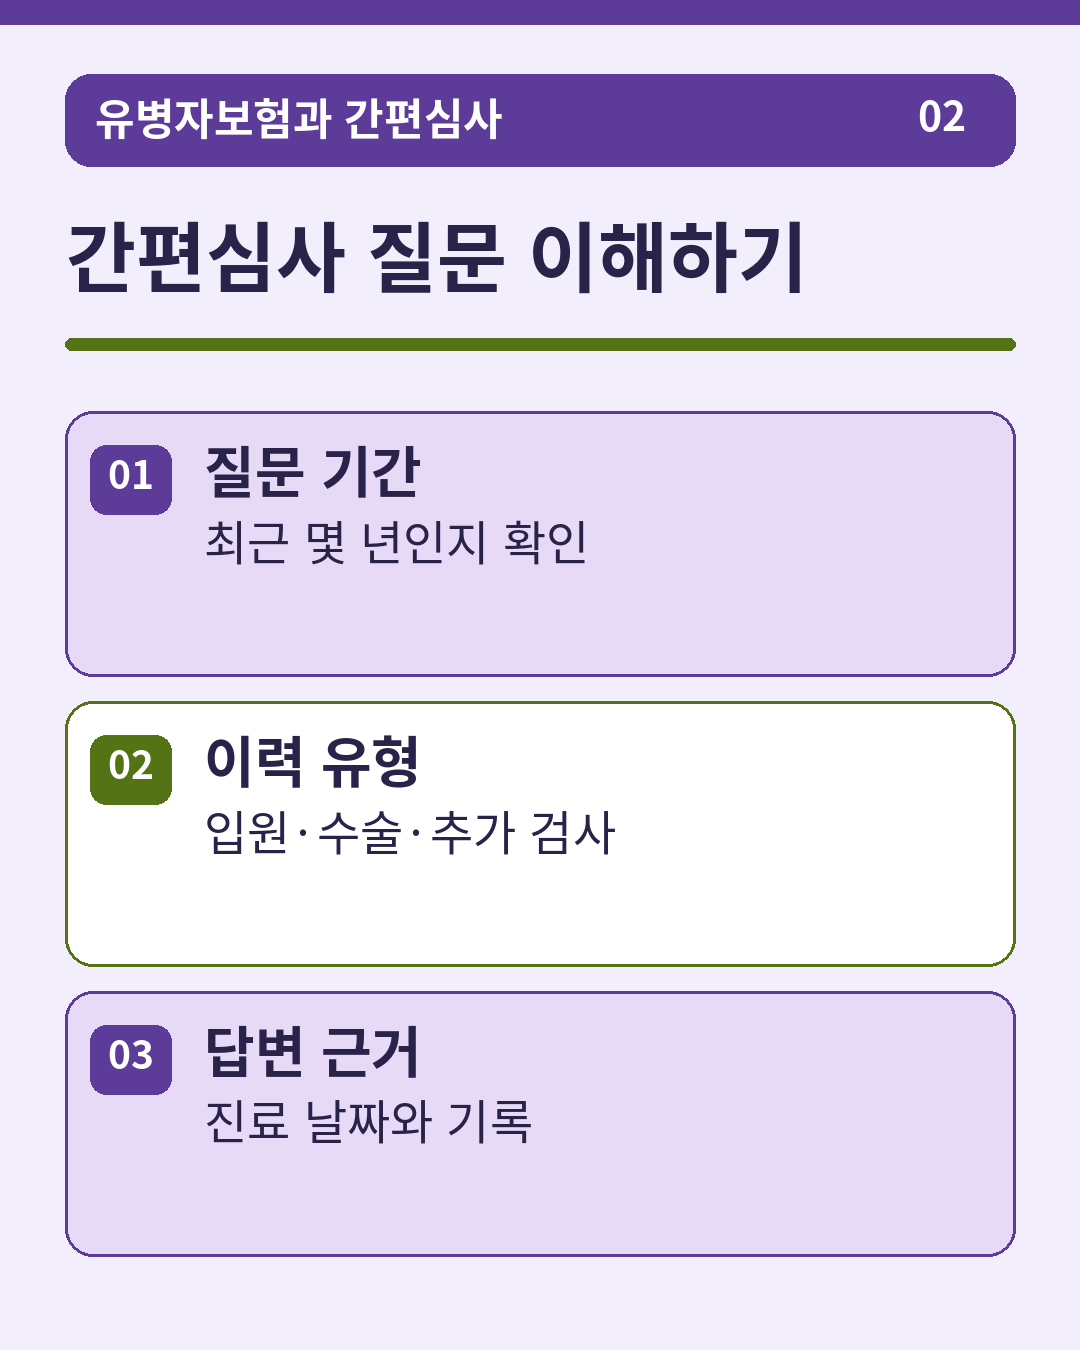
■ 간편심사 질문 이해하기
청약서에서 묻는 기간과 의료행위를 문장별로 읽습니다.
입원, 수술, 재검사 권유나 특정 질환 관련 질문은 서로 다른 범위를 가리킬 수 있습니다.
기억이 불분명하면 진료기록의 날짜를 기준으로 확인합니다.
간편심사라는 이름은 청약 과정에서 묻는 범위가 상품에 따라 달라질 수 있다는 뜻으로 이해하는 것이 좋습니다.
질문이 짧더라도 기간과 의료행위에 관한 조건이 한 문장에 묶여 있을 수 있습니다.
‘최근 몇 년’을 모든 항목에 같은 기간으로 적용하지 않고 질문마다 해당 날짜를 계산합니다.
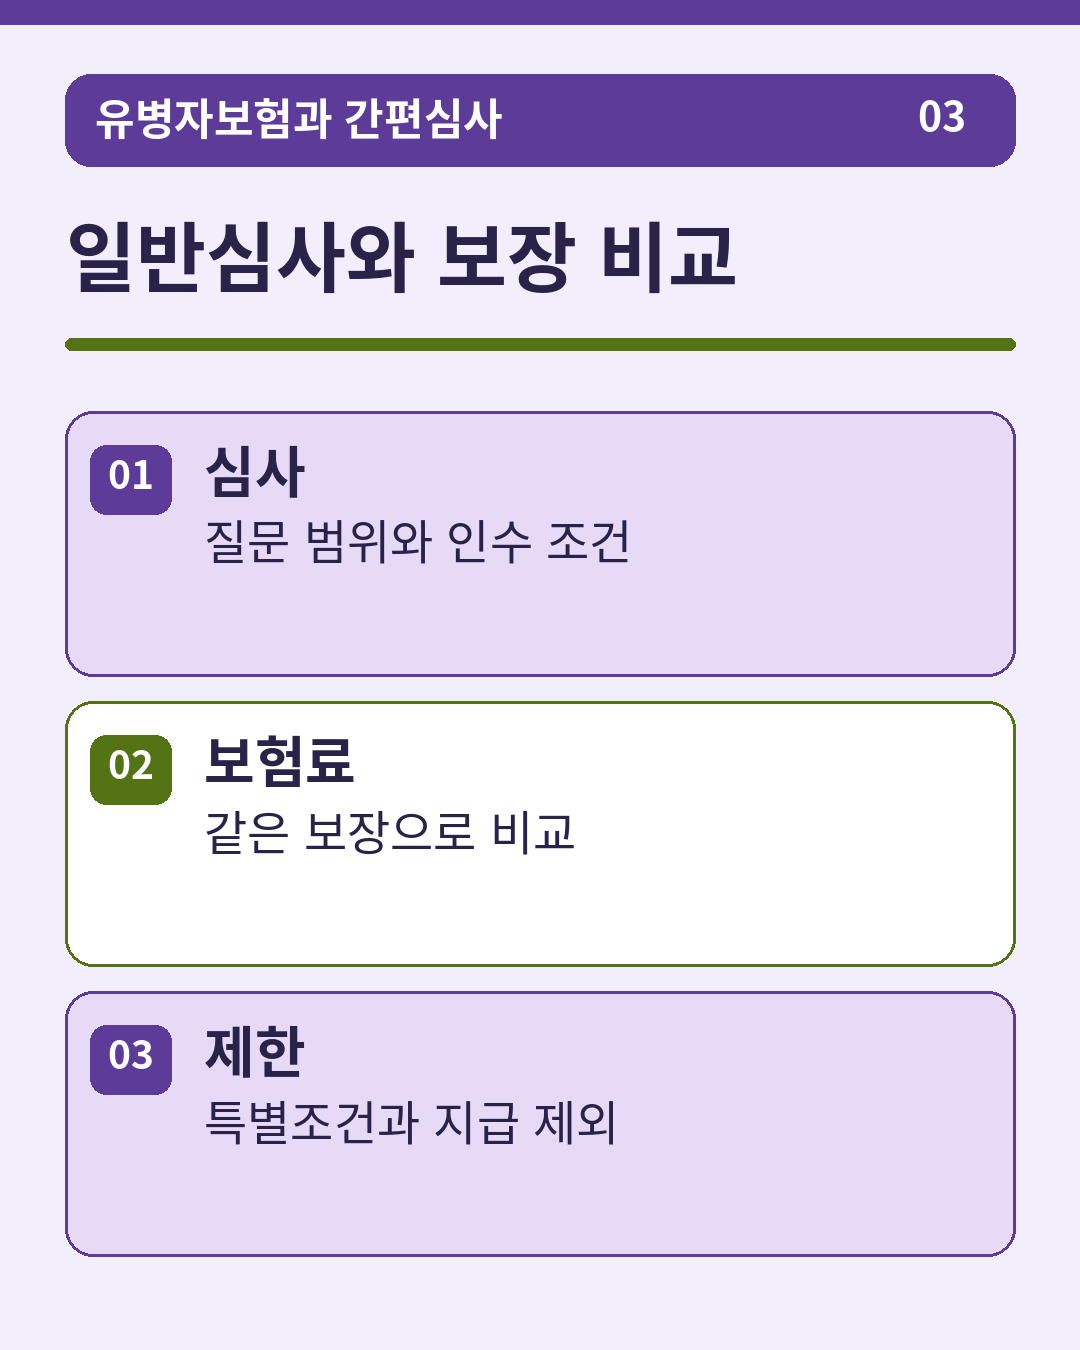
■ 일반심사와 보장 비교
간편심사는 상품별로 묻는 내용이 다릅니다.
보장 가입금액, 보험료, 부담보, 면책 및 감액 조건을 일반심사 상품과 같은 기준으로 비교합니다.
필요한 담보 자체가 포함되는지도 확인해야 합니다.
예를 들어 검진 뒤 추가 검사를 권유받았지만 바로 검사하지 않은 경우와, 실제 후속 검사를 받아 정상 결과를 받은 경우를 구분합니다.
질문이 권유 사실을 묻는지, 검사 결과나 확정 진단을 묻는지에 따라 답변을 준비할 자료가 달라집니다.
진료기록을 확인한 뒤 청약서의 최종 기재 내용을 검토합니다.
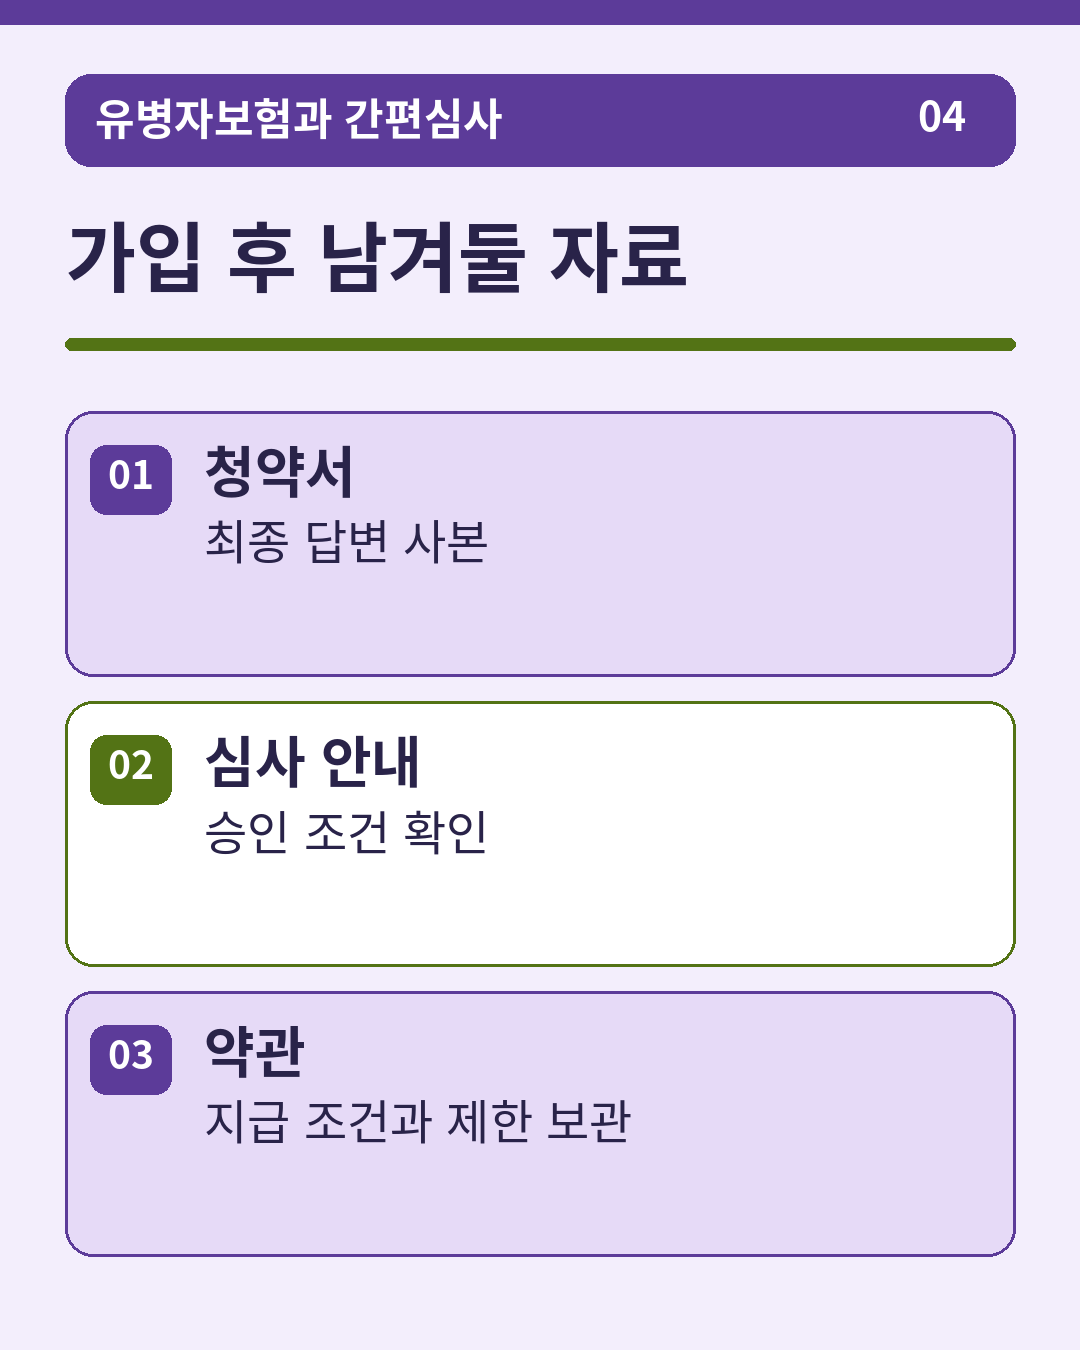
■ 가입 후 남겨둘 자료
설계 과정에서 설명받은 내용과 최종 청약서 답변이 일치하는지 확인합니다.
승인이 났다면 증권의 담보와 특별조건이 상담 때 제시된 내용과 같은지 대조하고 변경일을 기록해 둡니다.
비교할 때는 같은 보장 범위와 가입금액으로 월 보험료를 맞춰 봅니다.
금액이 비슷해도 면책이나 감액, 특정 질병·부위의 보장 제한이 붙으면 적용 범위가 달라집니다.
승인이 났다는 안내를 받은 뒤에는 증권과 특별조건에 어떤 내용이 최종 반영됐는지도 확인합니다.
■ 자주 묻는 질문
약을 먹고 있으면 간편보험에만 가입할 수 있나요?
심사는 보험사와 상품별로 다릅니다.
실제 복용 목적과 진료 이력, 청약 질문을 기준으로 확인합니다.
상품마다 같은 진료 이력을 다시 알려야 하나요?
각 상품의 청약 질문과 조회 기간에 맞춰 답변합니다.
이전에 다른 상품에 제출한 답변을 그대로 옮기기 전에 현재 질문을 다시 읽습니다.
확인 자료
가입 당시 약관과 특약, 현재 보험증권, 보험사가 발급한 해당 계약의 안내 자료를 대조하세요.
──────────