안녕하세요.
변호사와 손해사정사가 함께하는
한국보험손해사정연구소입니다.
초기 방광암으로 진단받으셨다면
암진단비를 직접 청구하기 전에
반드시 확인해야 할 사항이 있습니다.
방광암은 주치의가
악성 신생물(C67)로 진단하더라도
보험회사가 조직검사 결과를 근거로
제자리암(D09) 또는 상피내암에
해당한다고 주장하는 분쟁이
발생할 수 있기 때문입니다.
일반암과 제자리암은
가입한 보험약관에 따라
보험금 지급액에 큰 차이가 있습니다.
따라서 초기 방광암은
개인적으로 청구하기에 앞서
보험금 분쟁 경험이 있는 전문가에게
먼저 검토받는 것을 권해드립니다.
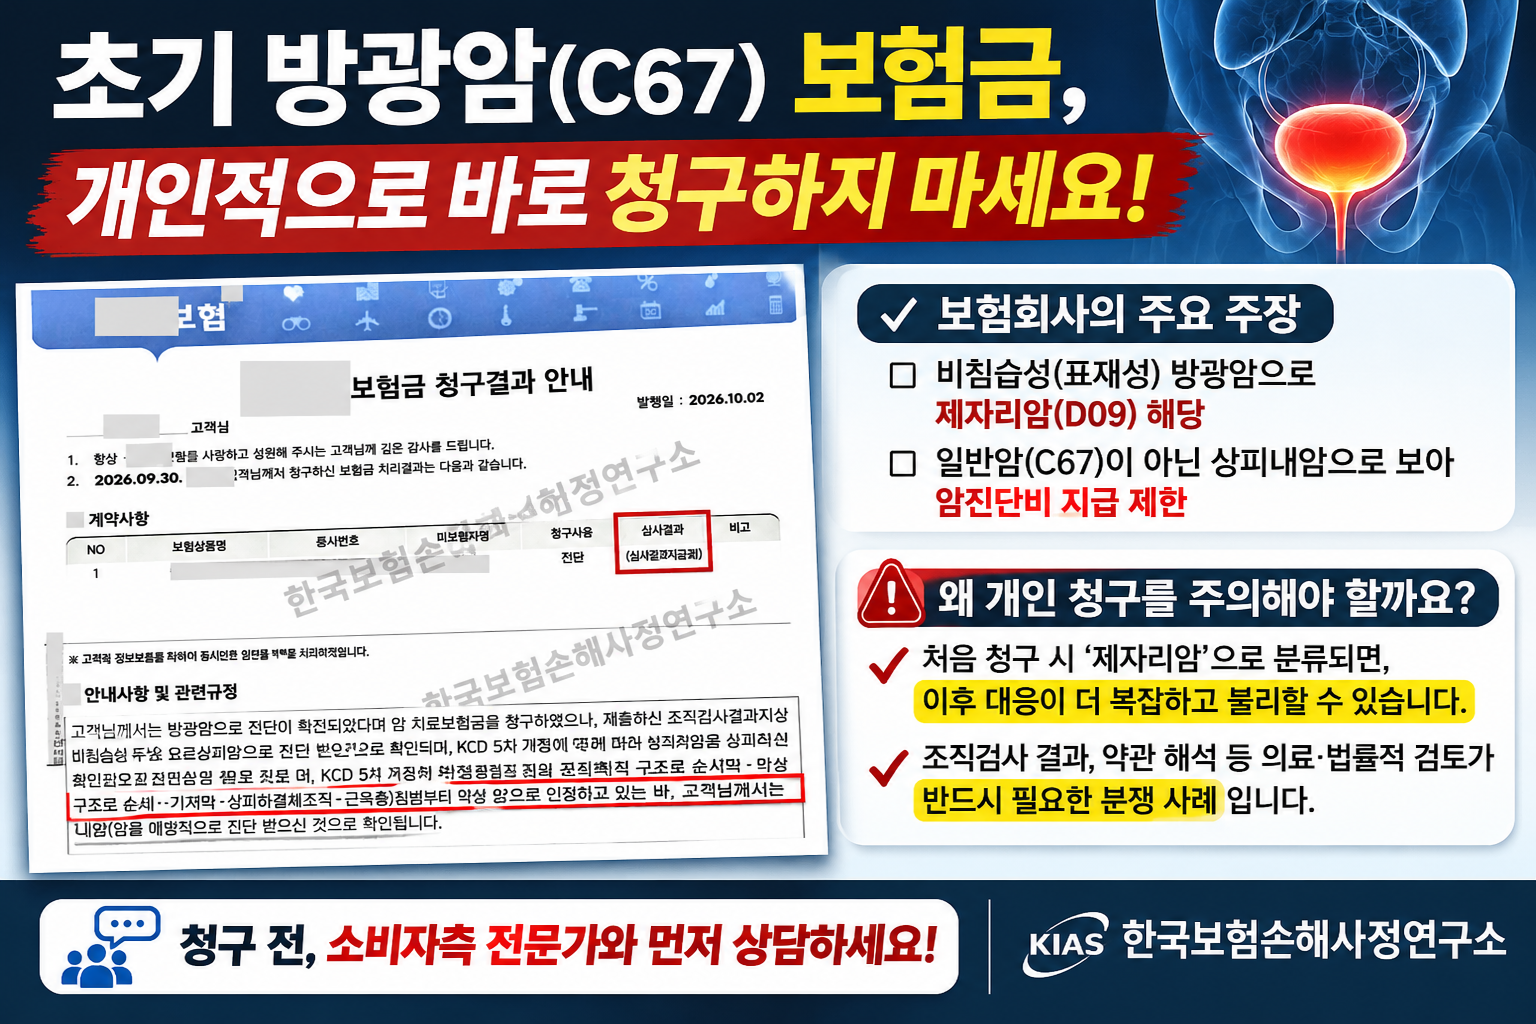
1. 보험회사는 왜 초기 방광암을 제자리암이라고 주장할까요?
방광암은 다른 장기의 암과 달리
조직검사에서 비침습성으로
판독되는 경우가 있습니다.
대표적인 영문 진단명은 다음과 같습니다.
Non-invasive papillary urothelial carcinoma
비침습성 유두상 요로상피암이라는
의미입니다.
이러한 초기 방광암에서는
주치의가 C67 코드로 진단했더라도
보험회사는 조직검사의
침윤 여부와 병리학적 분류를 근거로
일반암이 아닌 제자리암(D09)에
해당한다는 주장을 할 수 있습니다.
첨부한 보험회사 안내문도
바로 이러한 분쟁의 실제 사례입니다.
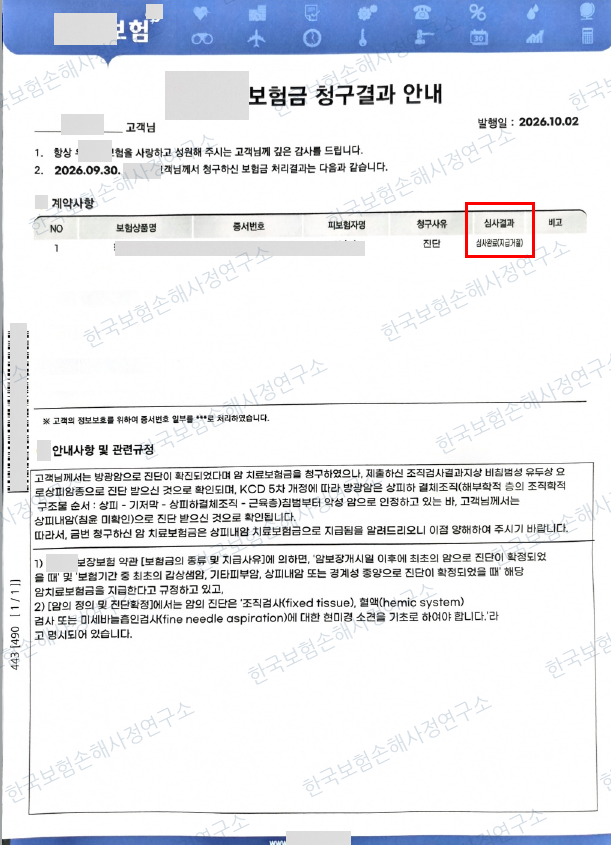
[이미지 삽입 : 실제 보험회사 면책안내문]
2. 일반암과 제자리암, 보험금 차이가 큽니다
일반암진단비는
가입금액 전액이 지급되는 반면,
제자리암은 가입한 약관에 따라
일반암진단비의 일부만
지급되는 경우가 많습니다.
예를 들어 일반암진단비가
5,000만원인 보험이라면
제자리암 지급률이 10%인 경우
500만원만 지급될 수 있습니다.
같은 방광암 진단이라도
적용되는 약관과 질병 분류에 따라
보험금이 크게 달라질 수 있습니다.
물론 초기 방광암이라고 해서
무조건 일반암으로 인정되는 것은 아닙니다.
진단 시기, 보험 가입 시기,
조직검사 결과, 약관 내용을
종합적으로 검토해야 합니다.
3. 개인적으로 먼저 청구하면 불리할 수 있는 이유
초기 방광암 보험금에서
가장 주의해야 할 부분입니다.
충분한 검토 없이
진단서와 조직검사결과지만 제출하면
보험회사가 자체적인 기준에 따라
제자리암 지급 또는
일반암진단비 지급거절 결정을
내릴 수 있습니다.
한번 지급거절이나 감액 결정이
이뤄진 뒤에는 이를 뒤집기 위해
추가적인 의학적·법률적 근거가
필요할 수 있습니다.
보험회사의 최초 판단과
심사 기록을 검토해야 하므로
대응 과정도 복잡해질 수 있습니다.
물론 지급거절 결정 이후에도
재심사나 분쟁 대응은 가능합니다.
하지만 처음부터 쟁점을 검토하고
필요한 근거자료를 준비해 청구하는 것이
보다 효율적인 방법일 수 있습니다.
보험금을 청구하기 전에
분쟁 가능성부터 확인하십시오.
4. 이런 초기 방광암은 청구 전 상담을 권합니다
✔ 방광의 악성 신생물(C67) 진단
✔ 비침습성 방광암 진단
✔ 유두상 요로상피암 진단
✔ 조직검사에 Non-invasive 기재
✔ 경요도 방광종양절제술(TUR-BT) 시행
✔ 보험회사의 제자리암(D09) 주장 예상
✔ 일반암진단비가 고액으로 가입된 경우
위와 같은 사례는
진단서의 질병코드만 볼 것이 아니라
조직검사 결과와 가입 약관을
청구 전에 함께 검토하는 것이 중요합니다.
5. 한국보험손해사정연구소의 차별점
① 소비자측 보험금 분쟁 실무 약 16년
보험회사 퇴사 후 2011년부터
오로지 소비자측에서
보험금 분쟁 사건을 다뤄왔습니다.
② 축적된 보험사별 지급사례
장기간 축적한 보험금 지급사례와
분쟁 대응 경험을 토대로
사건별 쟁점을 검토합니다.
③ 변호사와 손해사정사의 협업
보험회사 출신 손해사정사와
변호사가 함께 의학적·법률적
쟁점을 검토합니다.
④ 청구 전 검토부터 분쟁 대응까지
손해사정과 보험금 청구 검토,
보험회사와의 법률적 분쟁 대응,
필요한 경우 소송까지 연계합니다.
법률상 대리업무는
변호사가 담당합니다.
초기 방광암, 보험금 청구 전에 상담하세요.
보험회사에 이미 청구한 뒤
지급거절 통보를 받고 상담하는 것보다
청구 전부터 조직검사 결과와
보험약관을 검토하는 것이 좋습니다.
개인 청구 전,
한국보험손해사정연구소에
먼저 상담을 신청해 주세요.