직장 유암종으로 진단받고 암보험금을 청구했는데, 보험사에서 **“대장점막내암에 해당한다”**는 답을 받으면 어디부터 확인해야 할까요?
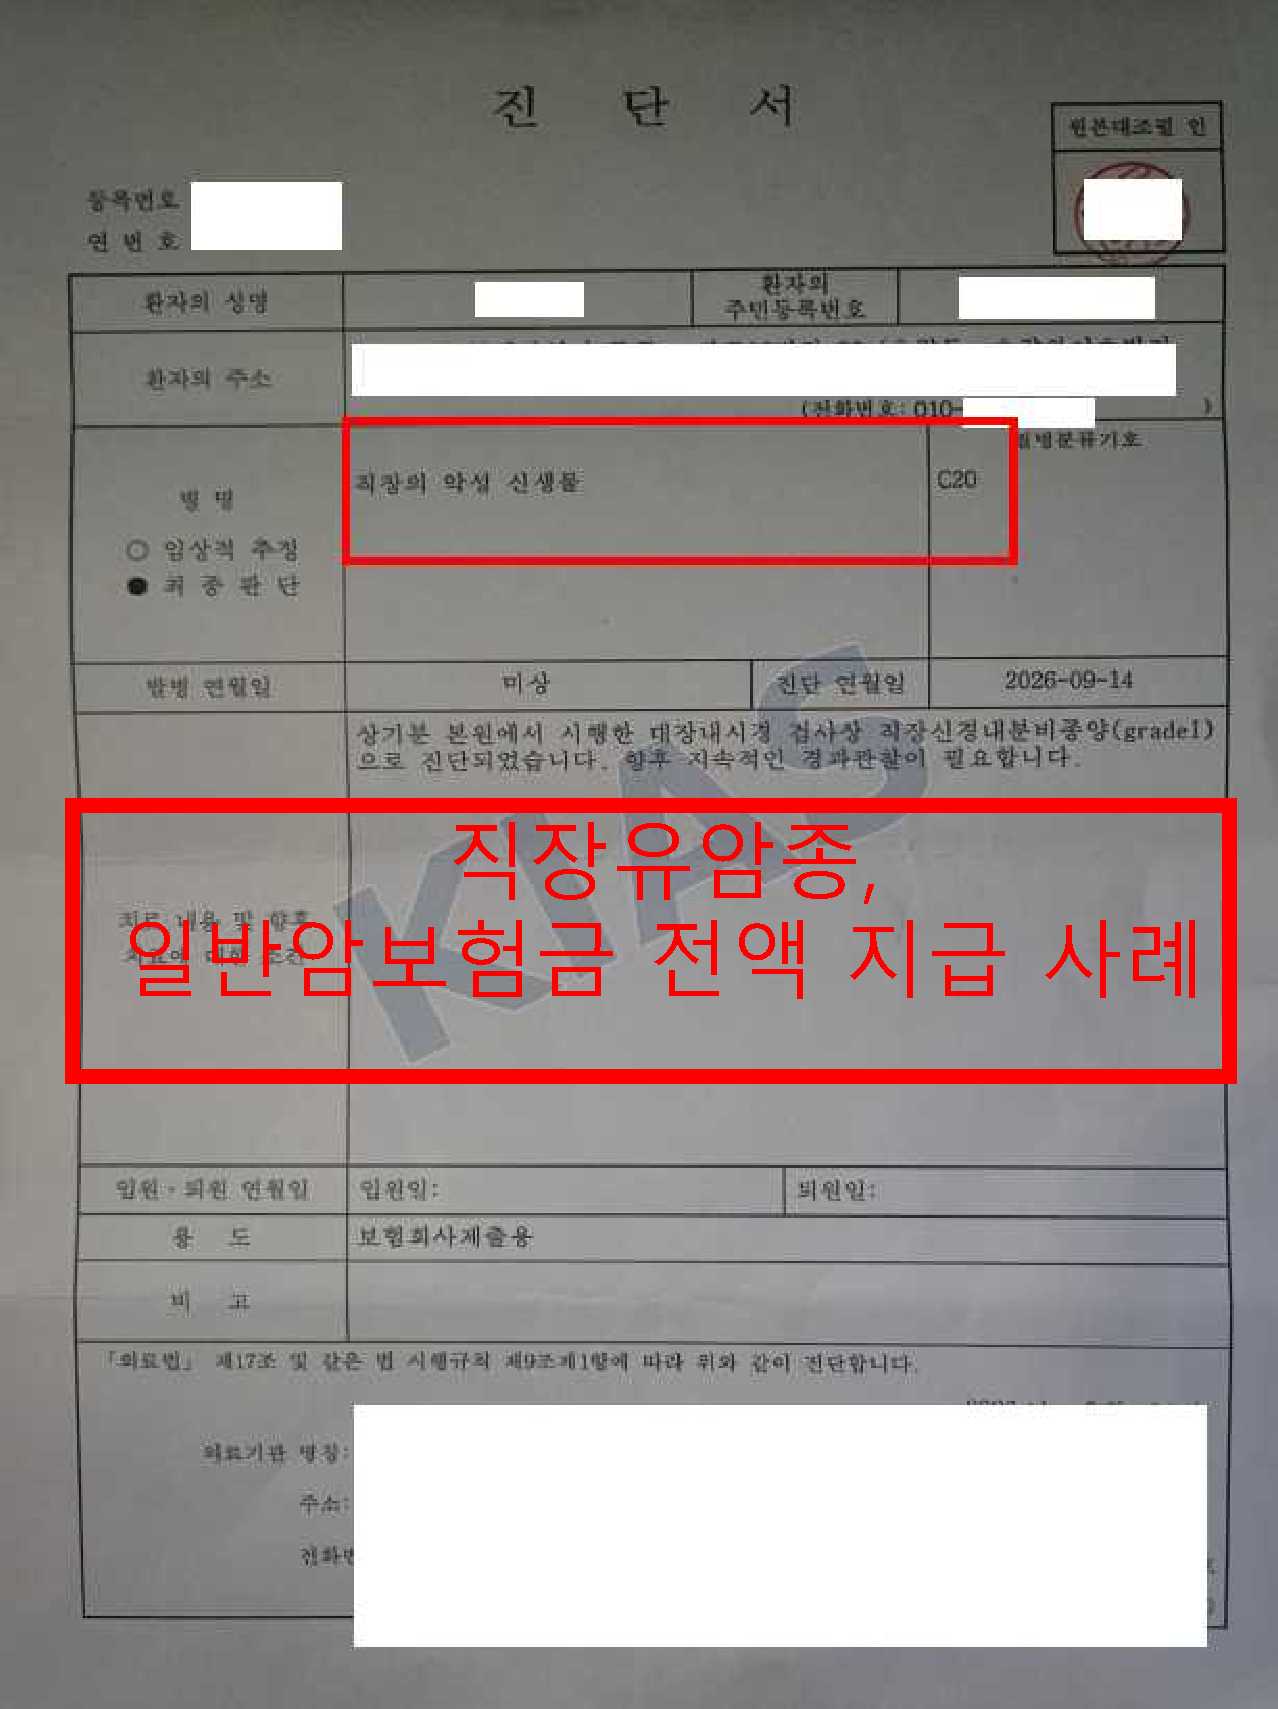
이번 사례에서는 진단서에 **직장의 악성 신생물(C20)**이 기재됐고, 조직검사결과지에는 고분화 신경내분비종양(유암종), Grade 1과 함께 종양 위치가 **점막(mucosa)**으로 기록돼 있었습니다. 보험사는 대장점막내암에 해당한다고 주장했지만, 분쟁 끝에 일반암 기준으로 지연이자를 포함해 61,522,391원이 지급됐습니다.
먼저 유암종과 대장점막내암이 각각 어떤 뜻인지 살펴보겠습니다.
1. 유암종이란? 신경내분비종양과 같은 말인가요?
**유암종(carcinoid tumor)**은 소화기관 등에 있는 신경내분비세포에서 생기는 종양을 가리킬 때 사용해 온 명칭입니다. 신경내분비세포는 호르몬 등의 물질을 분비해 소화액 분비나 장의 움직임을 조절하는 데 관여합니다. 소화기관의 신경내분비종양은 직장, 소장, 충수 등에서 발견될 수 있습니다. 진료 서류에서는 유암종, 신경내분비종양, NET(Neuroendocrine Tumor) 등의 표현을 볼 수 있습니다. NCI
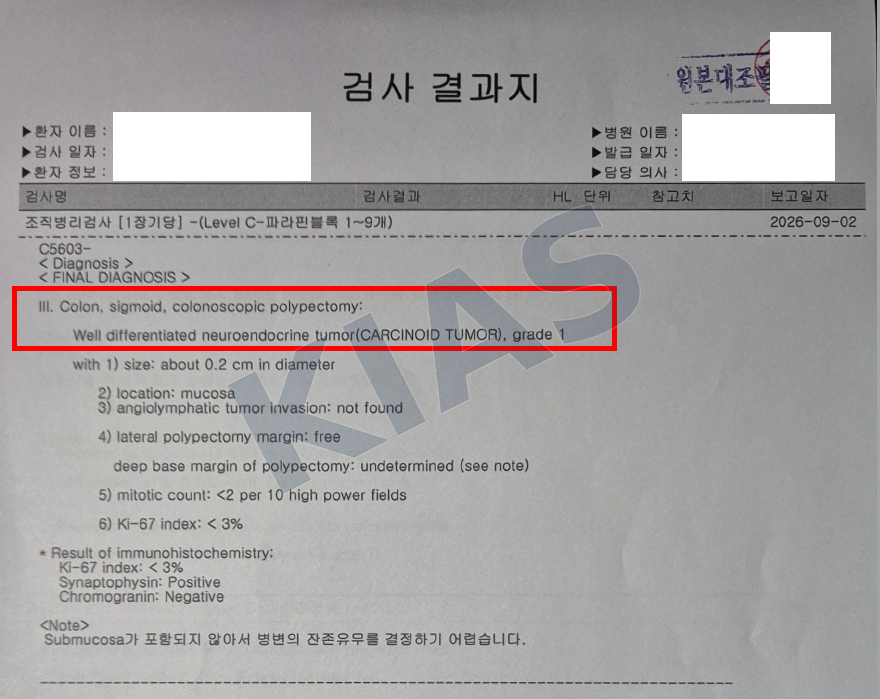
이번 사례의 조직검사결과지에는 **‘Well differentiated neuroendocrine tumor (carcinoid tumor), grade 1’**이라고 기재됐습니다. 우리말로는 고분화 신경내분비종양(유암종), 1등급이라는 뜻입니다. 여기서 Grade 1은 병리학적 등급입니다. 보험금 검토에서는 이 등급을 포함한 조직검사 소견과 진단서, 가입 약관을 함께 봅니다.
[조직검사결과지]
2. 대장점막내암이란? ‘점막’은 어디에 있나요?
대장과 직장의 벽은 안쪽부터 점막층, 점막하층, 고유근육층 등으로 이어집니다. 장 안쪽을 덮고 있는 점막층은 다시 상피, 점막고유판, 점막근판으로 나뉩니다. 점막근판 바로 아래가 점막하층입니다.
대장·직장 암종의 병리 병기에서 점막내암은 암세포가 점막고유판이나 점막근판까지 침범하고, 점막근판을 넘어 점막하층까지 이르지 않은 경우를 가리킵니다. 보험금 심사에서는 가입한 계약에 대장점막내암 조항이 있는지, 있다면 약관이 그 범위를 어떻게 정했는지를 확인해야 합니다.
이번 분쟁에서 특히 중요했던 것은 ‘유암종’은 종양의 유형을 설명하고, ‘점막’은 조직에서 관찰된 위치를 설명한다는 점입니다. 조직검사결과지에 두 표현이 함께 적혀 있다면, 보험사가 위치 소견을 어떤 약관 조항에 연결했는지, 그 조항을 적용할 근거가 진단·병리 자료에서 확인되는지 살펴봐야 합니다.
3. 이번 사례에서 진단서와 조직검사결과지는 어떻게 기재됐을까요?
진단서에는 **‘직장의 악성 신생물(C20)’**이 최종 진단으로 기재됐습니다. 진단서의 소견란에도 대장내시경 검사 결과 **직장 신경내분비종양(Grade 1)**으로 진단됐다는 내용이 담겨 있습니다.
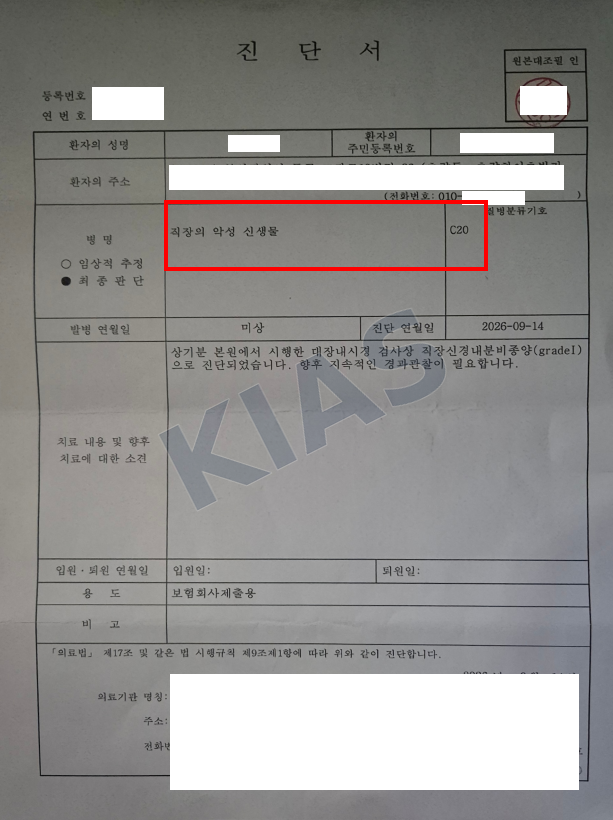
[진단서]
조직검사결과지에서는 고분화 신경내분비종양이 확인됐고, 크기는 약 0.2cm, 위치는 **점막(mucosa)**으로 기록됐습니다. 같은 결과지 하단에는 검체에 점막하층이 포함되지 않아 병변의 잔존 여부를 판단하기 어렵다는 소견도 있었습니다.
두 문장은 각각 확인할 수 있는 범위가 다릅니다. **‘점막에서 종양이 관찰됐다’**는 것은 검사한 조직에 관한 소견이고, **‘점막하층이 검체에 포함되지 않았다’**는 것은 그 검체로 판단할 수 있는 범위에 관한 설명입니다. 이번 사례에서는 결과지의 위치 항목과 하단 주석을 함께 읽는 것이 중요했습니다.
또 하나 확인할 점은 **진단서에는 ‘직장’, 조직검사결과지의 검체 표기에는 ‘S상결장(sigmoid colon)’**이 적혀 있다는 것입니다. 위 글에서는 진단서에 기재된 최종 진단을 기준으로 사례를 소개했습니다. 두 서류의 부위 표기가 다른 이유는 첨부 자료만으로 확인하기 어려워, 정확한 병변 위치를 설명해야 한다면 내시경 기록이나 의료기관 확인이 필요합니다.
4. 보험사는 왜 점막내암을 주장했고, 어떤 부분이 쟁점이 됐을까요?
보험사는 이 유암종을 약관상 대장점막내암으로 분류해야 한다고 주장했습니다. 대장점막내암에 별도의 지급 기준을 두는 계약이라면, 어느 담보를 적용하느냐에 따라 지급액이 달라질 수 있습니다.
이번 사례에서 검토한 부분은 크게 세 가지입니다.
- 진단서에 기재된 최종 진단명과 질병분류코드
- 조직검사결과지에서 확인된 종양 유형과 위치, 검체에 포함된 조직의 범위
- 가입 약관의 대장점막내암 정의와 보험사가 해당 조항을 적용한 근거
진단서의 C20 코드와 조직검사결과지의 ‘점막’ 소견은 각각 다른 정보를 담고 있습니다. 분쟁의 핵심은 이 종양의 병리학적 특성과 검체 소견을 해당 계약의 대장점막내암 정의에 어떻게 적용할 것인가였습니다.
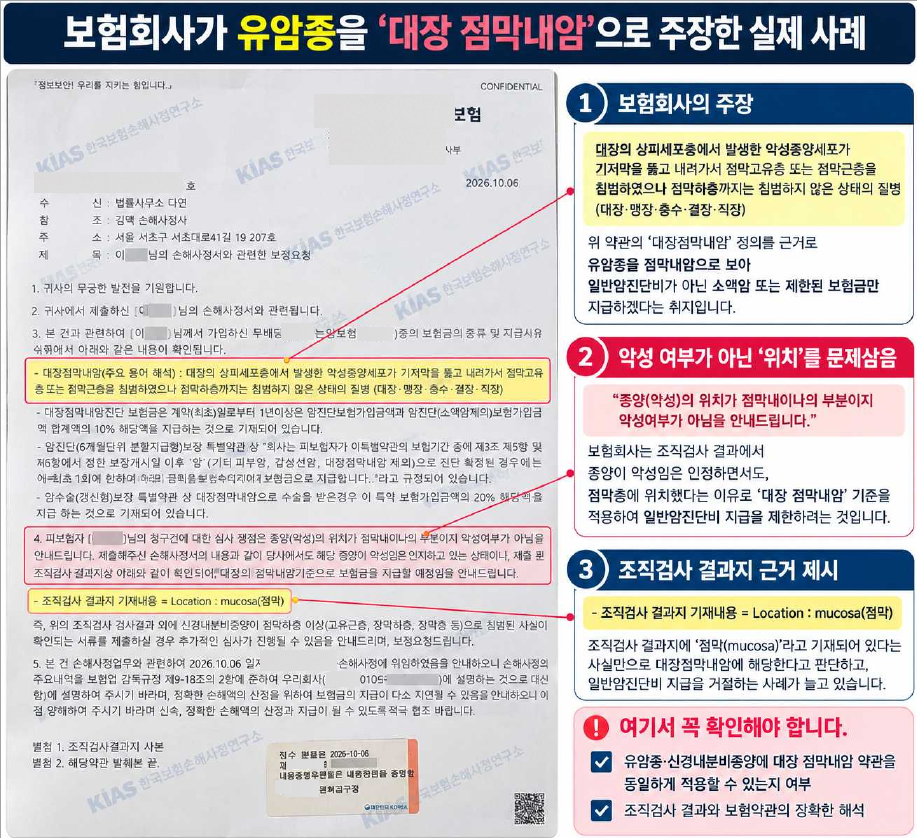
[보험회사 면책 공문]
실제 보험사 심사 안내문을 사용하실 경우에도 이 위치에 넣으면 됩니다. 안내문에는 보험사가 적용한 조항이나 판단 근거가 보이도록 배치합니다.
5. 일반암 기준으로 지연이자 포함 61,522,391원 지급
이 사건은 일반암 기준으로 보험금이 지급되며 마무리됐습니다. 보험사의 지급 안내문에는 암진단 관련 담보와 암수술 담보가 포함돼 있고, 지급액은 아래와 같이 확인됩니다.
| 구분 | 금액 |
|---|---|
| 담보별 보험금 결정금액 합계 | 61,385,624원 |
| 지연이자 | 136,767원 |
| 담보별 지급보험금 합계 | 61,522,391원 |
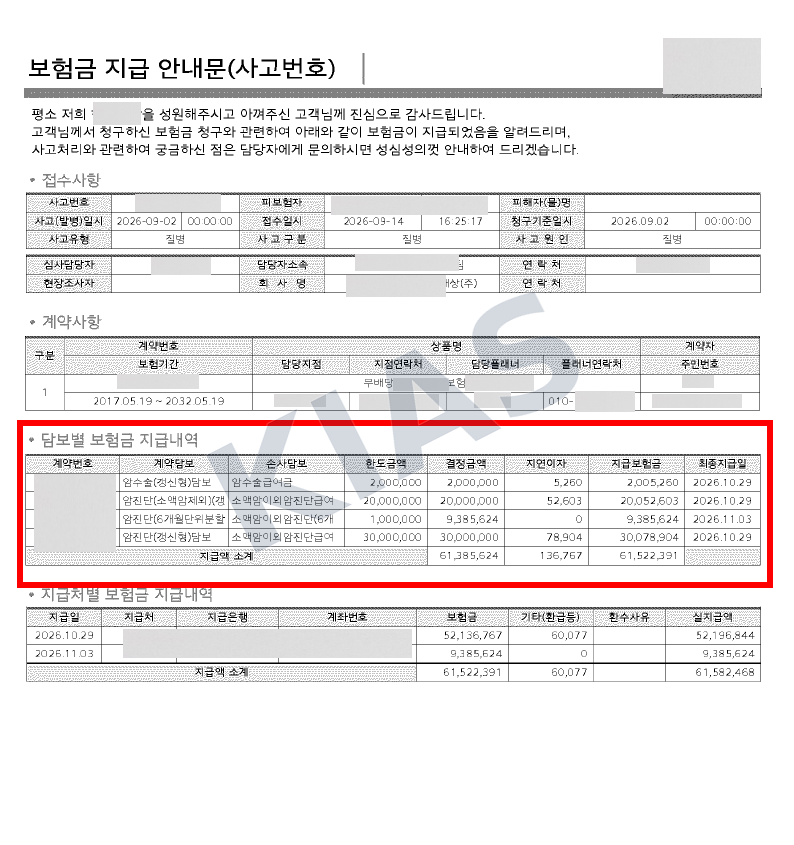
[보험금 지급내역서]
지급 과정에서 의뢰인 측은 카카오톡으로 약 5,200만 원이 먼저 입금됐다고 알려주셨습니다. 이후 남은 담보에 대해서는 일시금 지급을 요청했고, 추가 지급은 위 보험금 지급내역서에서 확인됩니다.
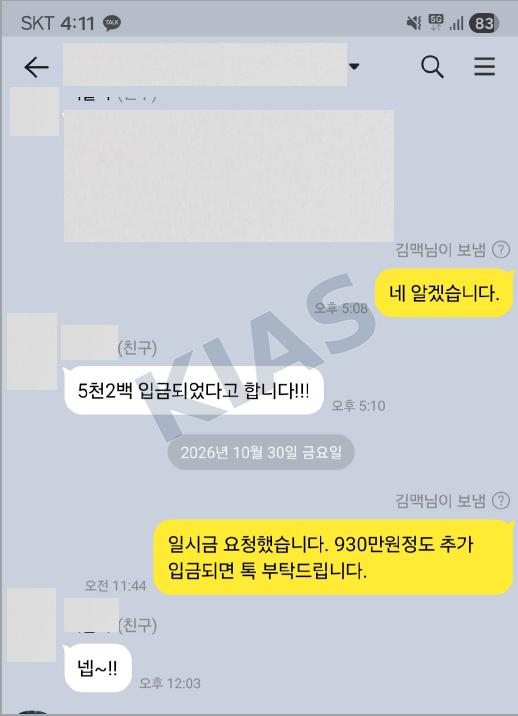
[카톡 지급확인 캡처]
6. 유암종 보험금을 점막내암으로 심사받았다면
보험사에 적용한 약관 조항과 판단 근거를 서면으로 요청해 보세요. 보험사가 조직검사결과지의 어느 문구를 근거로 들었는지 확인하면, 가입 약관과 병리 기록을 대조하기가 수월합니다.
상담 전에는 진단서, 조직검사결과지 전체, 내시경 또는 시술 기록, 보험증권과 가입 약관, 보험사 심사 안내문을 준비해 주세요. 일부 보험금이 이미 지급됐다면 지급내역서도 함께 준비하시면 어떤 담보에 얼마가 지급됐는지 확인할 수 있습니다.
한국보험손해사정연구소의 보험금 분쟁 대응
한국보험손해사정연구소는 소비자 측 손해사정사와 변호사가 함께 진단 자료, 보험 약관, 보험사의 지급 판단 근거를 검토합니다.
당사 손해사정사들은 보험회사 퇴사 후 약 16년간 오로지 소비자 측에서 보험금 분쟁 업무를 수행해 왔습니다.
초기 상담부터 보험사 대응과 금융감독원 분쟁조정, 필요한 경우 변호사의 소송 대응까지 사건의 진행 단계에 맞춰 함께합니다.