보험증권에 적힌 숫자가 실제로 내는 금액인지, 보장의 기준인지, 사고 후 받을 수 있는 금액인지 헷갈릴 때가 있습니다.
같은 계약에 표시되더라도 각각 쓰이는 시점이 다릅니다.
■ 내가 납부하는 보험료
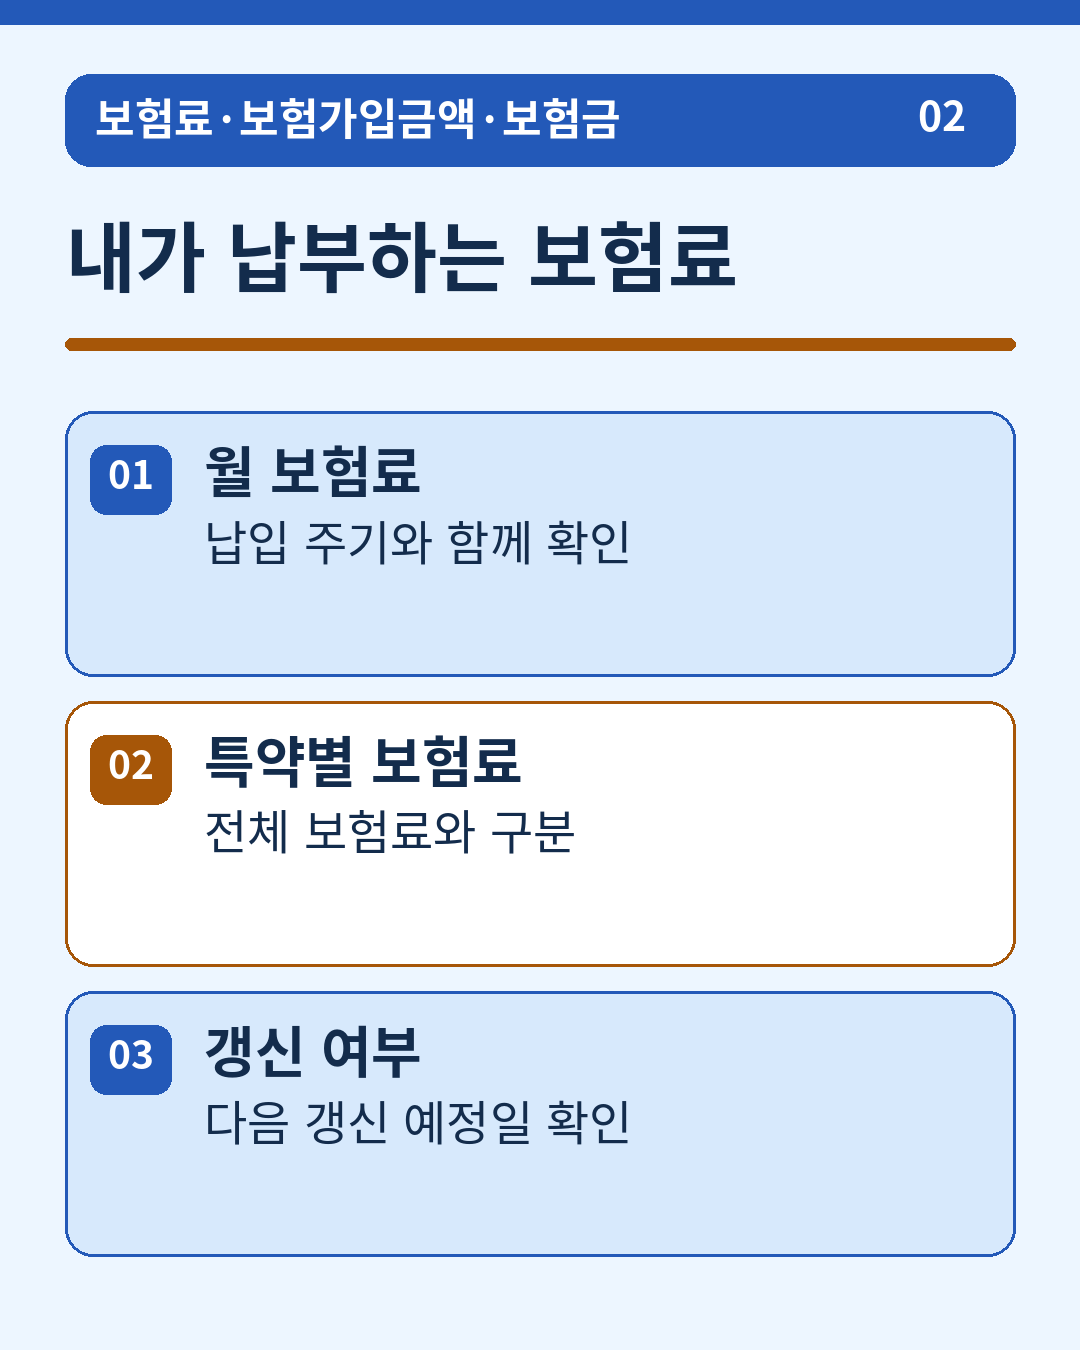
보험료는 계약을 유지하기 위해 내는 돈입니다.
월납이라면 한 달에 내는 금액을 뜻하고, 전체 보험료에는 주계약과 여러 특약의 보험료가 포함될 수 있습니다.
갱신형 특약이 있는 경우 현재 보험료와 갱신 후 보험료를 구분해서 봅니다.
보험료를 비교할 때는 월 납입액과 납입기간을 함께 봅니다.
매월 5만 원을 내는 20년납 계약을 예로 들면, 금액이 그대로 유지된다는 가정 아래 총 납입액은 1,200만 원입니다.
여기에 갱신형 특약이 섞여 있으면 현재 월 보험료만으로 향후 총액을 계산할 수 없습니다.
보장 종료일과 마지막 보험료 납부일도 증권에서 각각 찾습니다.
■ 보험가입금액의 역할
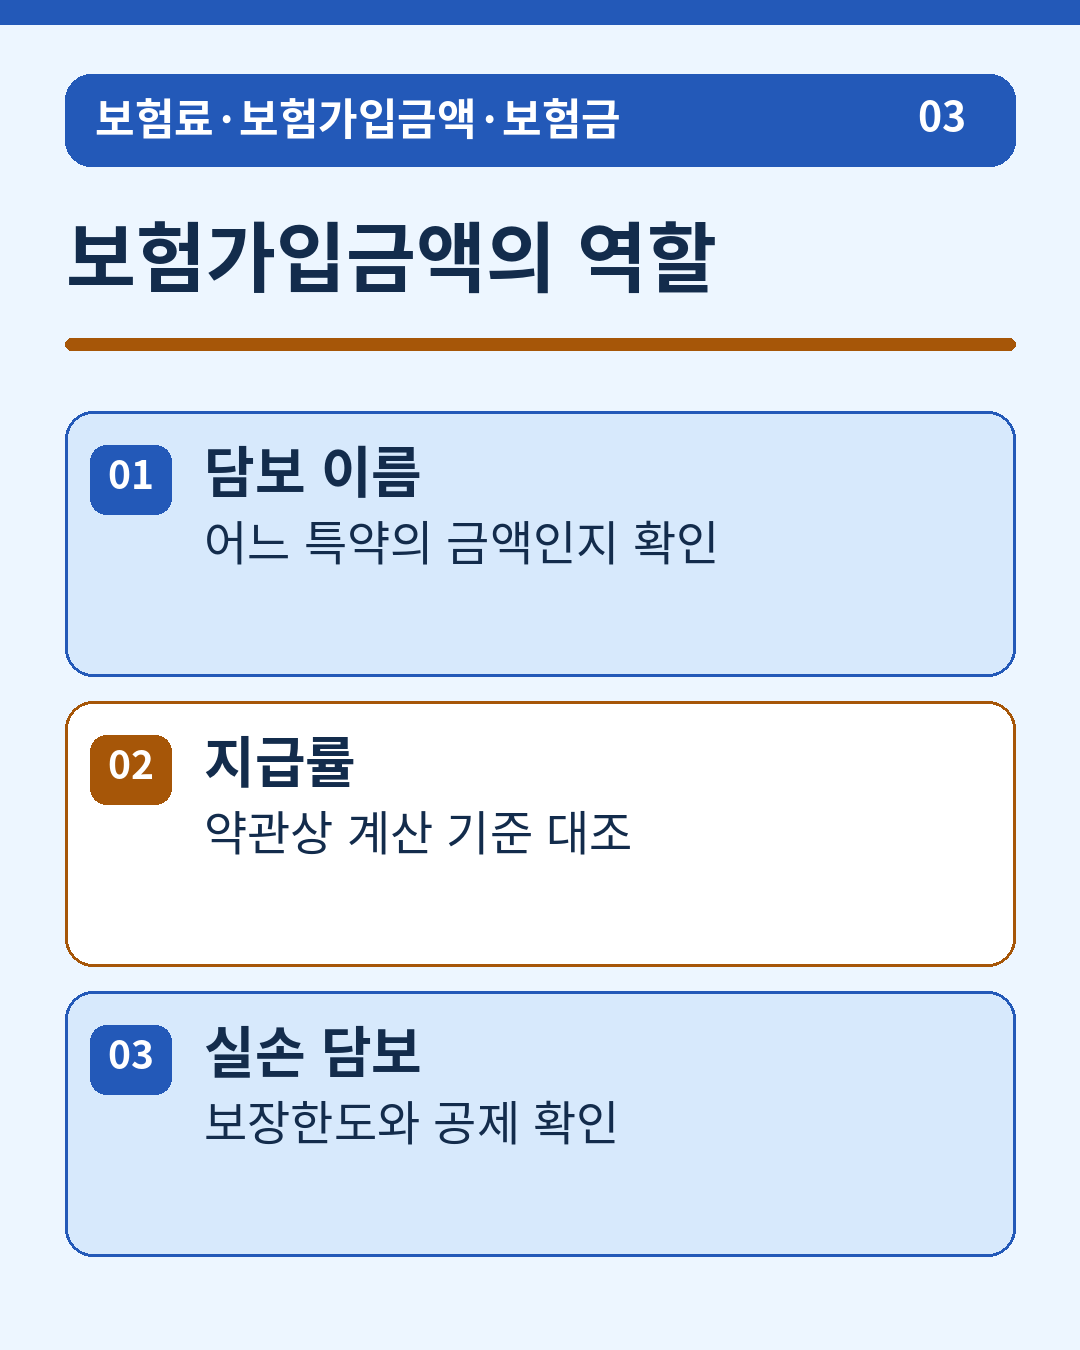
보험가입금액은 해당 담보의 지급액을 계산할 때 쓰는 기준입니다.
가입금액을 전액 지급하는 조건도 있고 약관에 적힌 비율을 곱하거나 지급한도 안에서 실제 비용을 계산하는 담보도 있습니다.
가입금액은 증권 전체를 대표하는 숫자가 아닙니다.
예를 들어 암 진단비 2,000만 원과 질병수술비 50만 원이 적혀 있다면 각각 다른 지급사유에 붙은 숫자입니다.
암으로 치료받았다는 사실만으로 두 숫자를 곧바로 합산하지 않고, 확정 진단과 실제 수술이 각 특약의 조건에 맞는지 따로 봅니다.
■ 실제로 받는 보험금
예를 들어 가입금액 1,000만 원인 담보가 특정 사유에 대해 20%를 지급한다고 가정하면 계산액은 200만 원입니다.
같은 증권에 진단비와 수술비가 있다면 각각 별도의 지급사유와 계산 기준을 확인합니다.
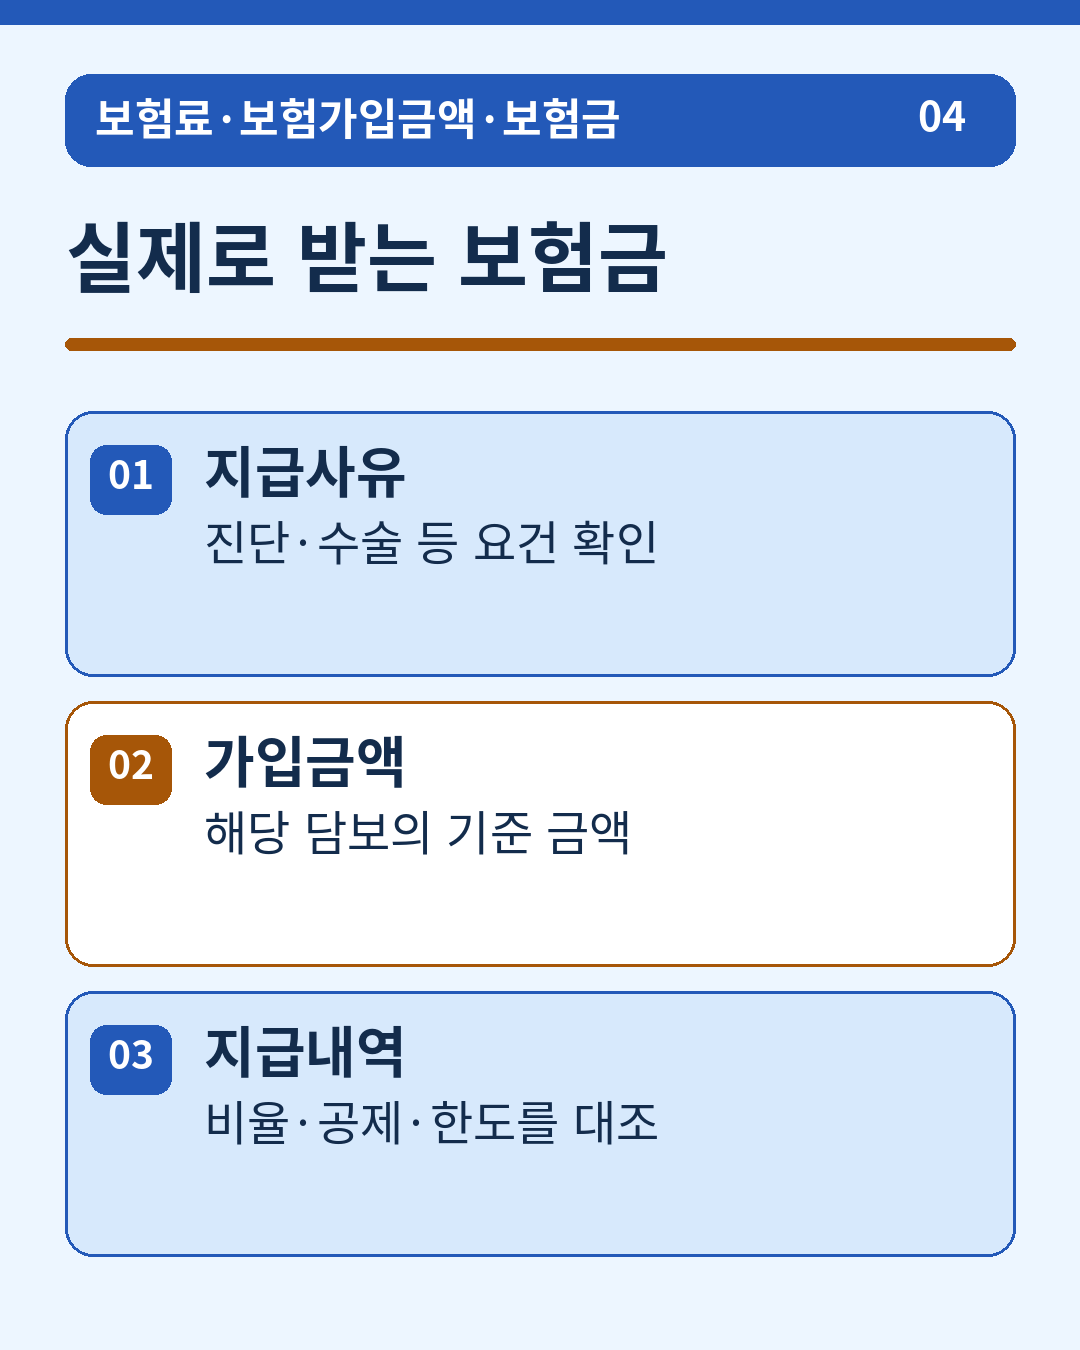
지급 안내를 받았다면 먼저 지급된 담보 이름을 찾고, 증권에서 같은 이름을 찾아 가입금액을 대조합니다.
그다음 적용 비율과 횟수 제한, 실손이라면 자기부담금과 한도를 확인합니다.
예상보다 적게 지급됐다면 어떤 숫자가 달라졌는지 묻는 편이 ‘왜 적게 나왔나요?’라고만 묻는 것보다 구체적인 답을 얻기 쉽습니다.
■ 자주 묻는 질문
가입금액이 높으면 보험금을 항상 더 많이 받나요?
같은 지급 조건에서 비교할 때 의미가 있습니다.
실제로는 보장 범위, 지급률, 한도, 공제에 따라 달라집니다.
보험금을 받으면 지금까지 낸 보험료를 돌려받는 셈인가요?
보험료는 계약을 유지하기 위한 비용이고 보험금은 약관의 지급사유가 발생했을 때 계산하는 돈입니다.
납입액, 지급액, 해지할 때 받을 환급금은 세 칸으로 나눠 보세요.
확인 자료
가입 당시 약관과 특약, 현재 보험증권, 보험사가 발급한 해당 계약의 안내 자료를 대조하세요.
──────────