암 치료 이력이 있을 때 암 담보 없이 뇌혈관·심장질환 담보를 알아보는 경우가 있습니다.
담보를 따로 구성할 수 있는지와 보험사가 어떤 병력을 묻는지는 서로 다른 확인 사항입니다.
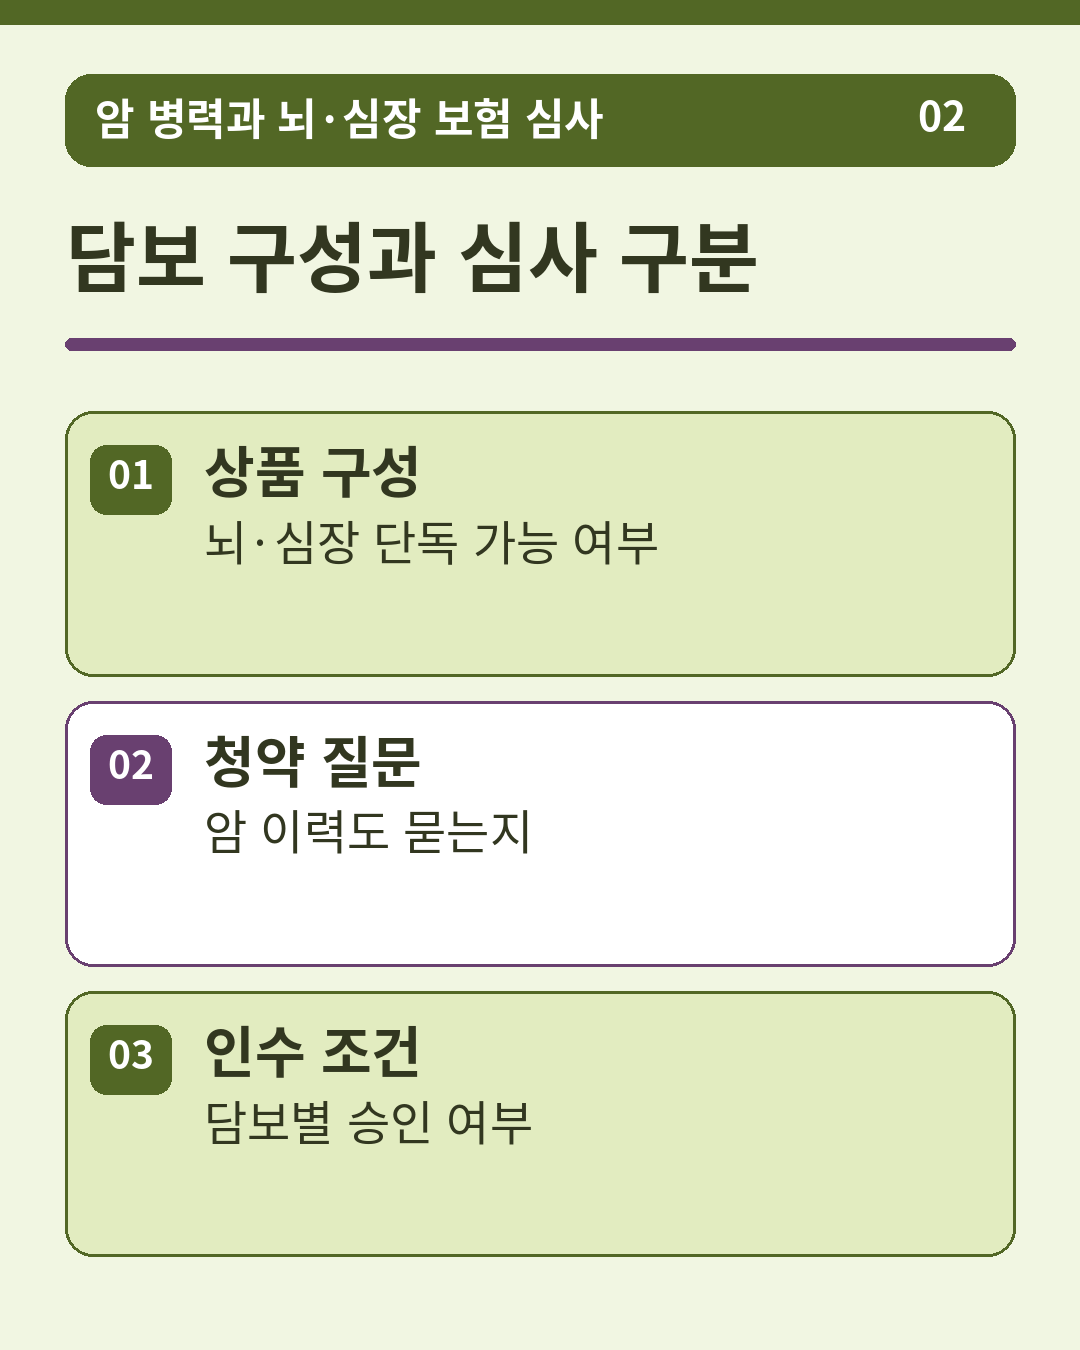
■ 담보 구성과 심사 구분
상품에서 암 담보를 빼는 것이 가능하더라도 청약서에서 암 병력을 묻는다면 질문 범위에 따라 확인해야 합니다.
담보별로 승인 여부나 가입금액, 특별조건이 달라질 수 있습니다.
암 병력 때문에 암 특약을 빼고 다른 보장만 알아볼 때는 ‘해당 담보만 가입할 수 있나’와 ‘청약 시 어떤 치료 이력을 묻나’를 분리해야 합니다.
담보를 줄인다고 청약 질문의 범위도 줄어드는지는 상품별로 확인해야 합니다.
최종 청약서는 제안 단계에 본 가입설계서와 따로 살펴봅니다.
■ 치료 경과 정리
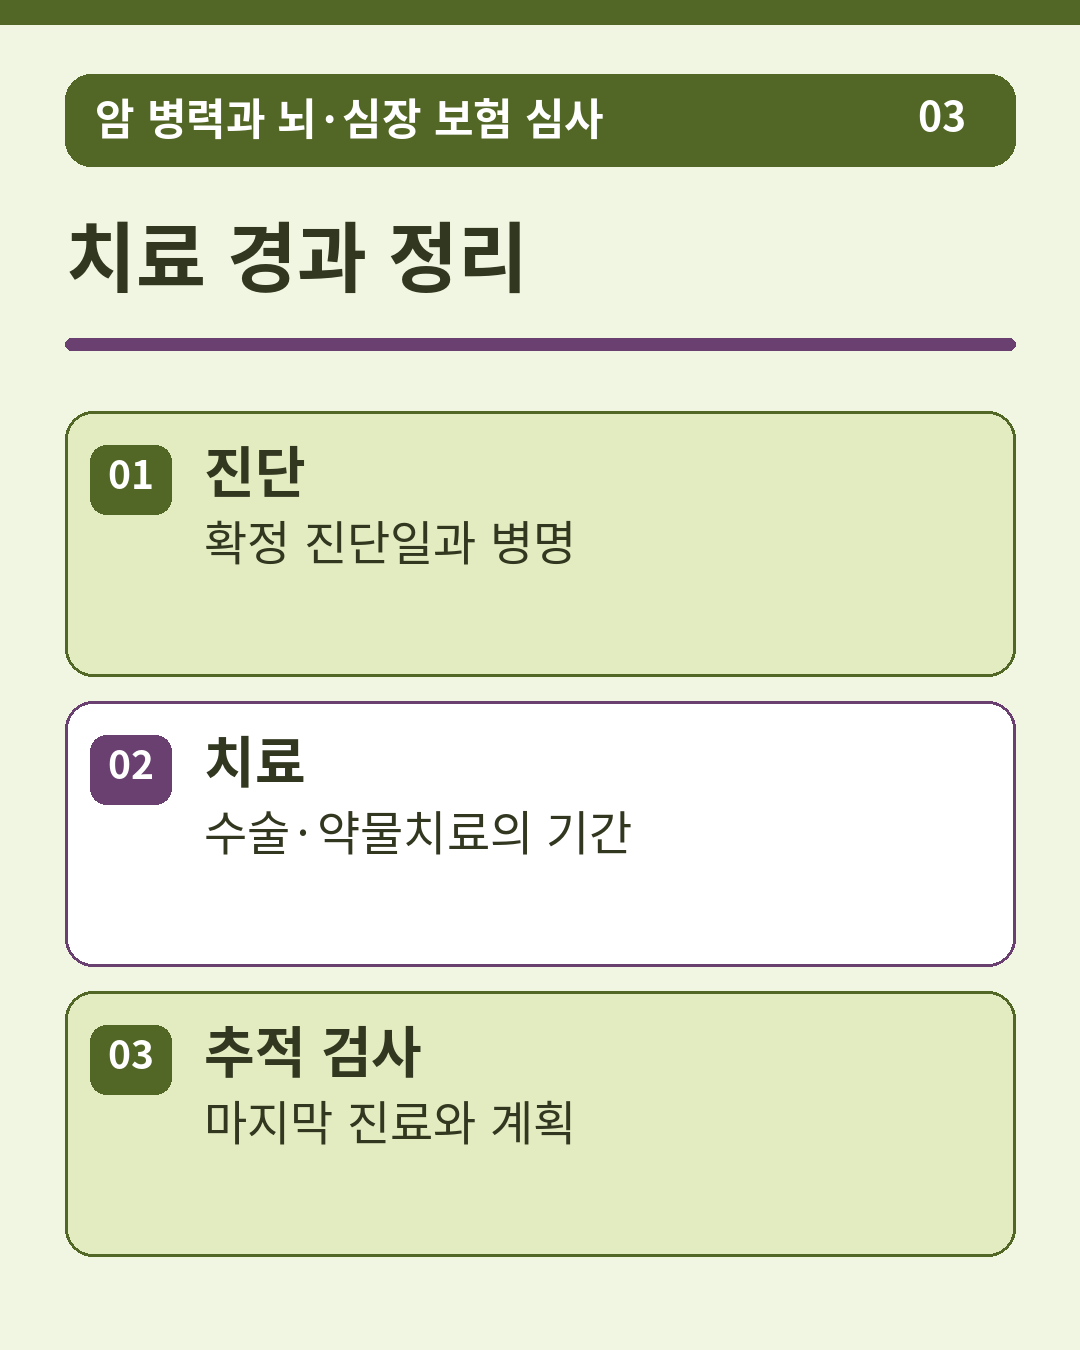
심사에 필요한 정보를 준비할 때 진단일과 치료 종료일을 구분합니다.
추적 검사 결과와 예정된 진료가 있다면 날짜별로 따로 적습니다.
진료기록을 모든 회사에 일괄 제출하기보다 요청 자료를 확인합니다.
예를 들어 암 수술은 수년 전에 받았지만 최근 정기 추적 검사를 했다면 수술일과 마지막 진료일이 다릅니다.
마지막 진료에서 실제 치료가 있었는지, 검사를 받고 경과를 확인했는지 구분해 적습니다.
보험사에 문의할 때는 진단명뿐 아니라 해당 청약 질문과 날짜를 함께 제시합니다.
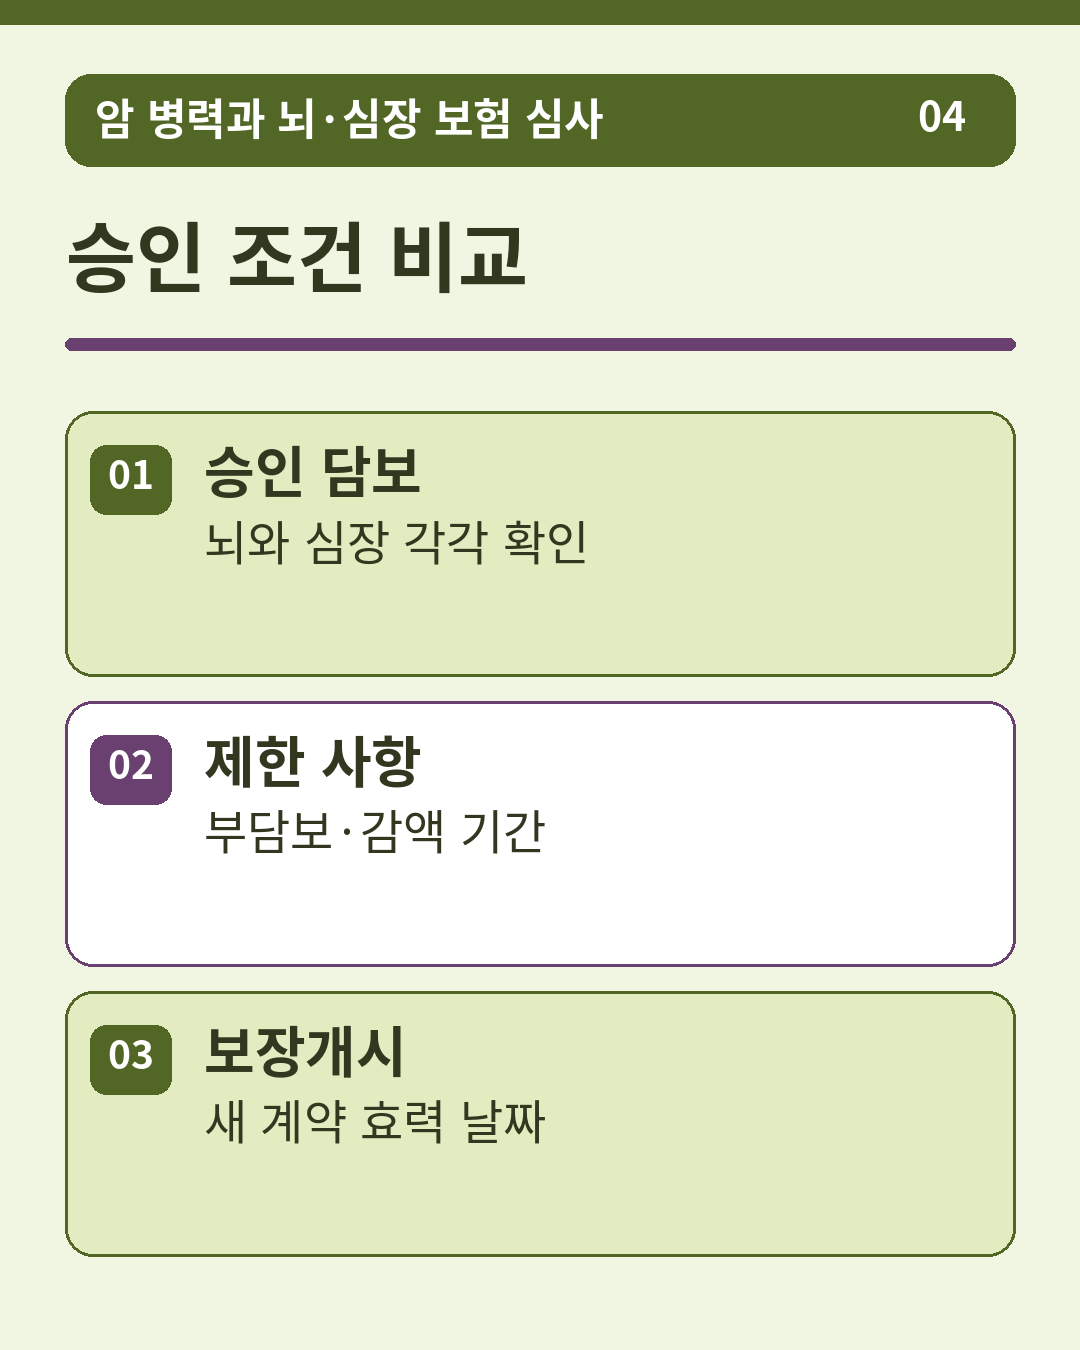
■ 승인 조건 비교
같은 가입금액을 제시받더라도 제외되는 질병이나 부위가 다르면 보장 범위에 차이가 생깁니다.
최종 청약서와 증권에 어떤 조건이 표시됐는지 비교하고 기존 계약을 변경할 때의 공백도 확인합니다.
뇌혈관질환과 심장질환 담보 중 하나만 승인됐거나 서로 다른 조건이 제시될 수 있습니다.
같은 보장금액을 안내받아도 특정 부위나 질병의 제한, 감액, 보장 시작일이 다를 수 있습니다.
비교표에 승인된 담보와 제한을 별도로 적고 실제 증권에 어떻게 반영됐는지 확인합니다.
■ 자주 묻는 질문
암 치료를 마치면 바로 일반심사가 가능한가요?
보험사와 상품의 심사 기준, 치료 이력에 따라 달라집니다.
실제 청약 질문과 요청 자료를 기준으로 판단합니다.
추적 검사 중이면 새 보험 신청이 불가능한가요?
보험사와 상품의 질문과 심사에 따라 달라집니다.
검사 목적과 결과, 다음 진료 계획을 구분해 필요한 자료를 확인합니다.
확인 자료
가입 당시 약관과 특약, 현재 보험증권, 보험사가 발급한 해당 계약의 안내 자료를 대조하세요.
──────────